Finanziarie
Riflessioni finanziarie: Intelligenza Artificiale e Diversificazione
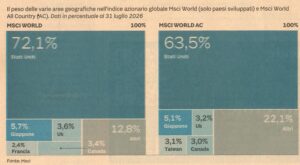
Al fine di cogliere al meglio le opportunità che si presentano sui mercati evitando di fare scommesse troppo concentrate su singoli settori o aree geografiche, da sempre considero fondamentale diversificare gli investimenti.
Senza voler fare previsioni sul potenziale di crescita e sui benefici che le applicazione dell’intelligenza artificiale (AI) potranno portare ai cittadini a all’economia, qui mi limito a segnalare che, se l’intento è quello di DIVERSIFICARE il portafoglio, comperare un fondo o un indice azionario globale non basta.
Guardando in profondità e aiutandoci anche con i dati raccolti da “Il Sole 24 Ore”, ci accorgiamo che gli indici di mercato che fanno da riferimento per i prodotti azionari globali sono, infatti, esposti in gran parte al mercato più vasto, cioè gli Stati Uniti.
Nel MSCI World AC, che è l’indice azionario globale composto dalle varie aree geografiche nel mondo pesate in base alla capitalizzazione del relativo mercato finanziario, gli Stati Uniti pesano per ben il 63,5%.
Questa concentrazione si è incrementate negli ultimi anni, anche per la crescita elevatissima nella capitalizzazione di alcuni titoli azionari presenti proprio nei mercato americano; vedi alcuni colossi tecnologici come Nvidia, Apple o Microsoft.
Qui non si vuole naturalmente mettere in dubbio la qualità o le potenzialità delle aziende tecnologiche americane, ma solo segnalare che ai fini della diversificazione di un portafoglio, dobbiamo fare attenzione a quanto pesano gli Stati Uniti e il settore della Tecnologia ( con in primis l’AI).
Quanto pesa il settore dell’intelligenza artificiale negli indici di mercato? Ad esempio sull’ Msci World AC, pesa per il 34,6%: significa che il trend dell’indice azionario mondo è condizionato nel bene e nel male per il 34,6% dall’andamento dei titoli del settore AI.
Questa distorsione non è né buona né cattiva, ma è importante conoscerla per ottimizzare correttamente i motori che utilizziamo per valorizzare il nostro futuro.
18 settembre 2026
Riflessioni finanziarie: il sole sorge ogni giorno.
La guerra che Trump, assieme ad Israele, ha scatenato contro l’Iran alla fine di febbraio, ha aggiunto un ulteriore fronte ai conflitti che conoscevamo ( Ucraina, Gaza e via dicendo); il blocco dei traffici (petrolio, concimi chimici e così via) che passano dal Golfo Persico preoccupa non tanto per la carenza reale di tali prodotti ma per il rialzo dei prezzi degli stessi, in particolare per il prezzo dei carburanti che servono al trasporto delle merci e alla produzione di energia e che alla fine potrebbe portare ad un rialzo dell’inflazione.
Noi non possiamo prevedere o condizionare gli eventi che da sempre accadono nel Mondo: per citare i più recenti, il Covid nel 2020, la crisi energetica a seguito della guerra in Ucraina nel 2022, la minaccia dei dazi astronomici di Trump nel marzo 2025 fino all’attuale guerra contro l’Iran; possono apparire situazioni a noi lontane, eppure l’impatto sulla nostra vita quotidiana può essere forte, basti pensare al costo della vita che sembra aumentare sempre, per non parlare del bombardamento mediatico che ogni giorno ci raggiunge e che amplifica il senso di insicurezza per il nostro futuro.
Come consulente non possiedo la “sfera di cristallo” per prevenire il domani tuttavia l’esperienza di quasi trent’anni di consulenza mi ha insegnato che se gli obiettivi concordati con la persona che seguo sono confermati, è fondamentale non “smontare” i motori che abbiamo scelto per raggiungerli, magari lasciandosi condizionare dell’emotività: ricordiamoci che nei mercati finanziari se vogliamo ottenere risultati diversi e migliori di quelli ottenuti dalla maggioranza delle persone, spesso dobbiamo fare l’opposto di quello che fanno quasi tutti: ad esempio approfittare delle fasi di volatilità, acquistando cose buone “svendute” nella fasi di incertezza e che saranno adeguatamente valorizzate quando il mercato riprenderà il suo trend normale.
Se l’obiettivo è proteggere i nostri risparmi dalla perdita di potere d’acquisito che potrebbero subire con il passare del tempo (inflazione) l’unico “motore” in grado di restituire una resa media annua adeguata è il mercato azionario mondiale diversificato, vedi grafico sotto ( MSCI indice dell’andamento dei mercati azionari mondiali pesati per la loro capitalizzazione).
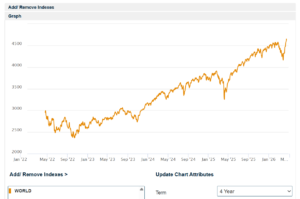
Come si vede nel breve periodo ci possono essere le discese legate agli eventi di cui ho detto sopra, ma sul medio lungo termine il mercato ritorna mediamente sulla sua diagonale di crescita: al di là delle singole crisi, infatti, sulla Terra vivono più di 8 miliardi di persone che ogni giorno hanno bisogno di vestirsi, nutrirsi, muoversi, scaldarsi, viaggiare…. e in giro per il Mondo ci sono molte aziende che si danno da fare per inventare e produrre soluzioni che soddisfino questi bisogni e che dunque cresceranno creando valore.
Resto a disposizione per ogni confronto.
15 maggio 2026
Riflessioni finanziarie: la famiglia “Mulino Bianco”.

Riflessioni finanziarie – metodo e opportunità.
Come al solito i media si interessano di mercati finanziari quando le oscillazioni degli indici superano certe soglie, niente di nuovo dato che il loro lavoro è anche quello di inseguire l’audience; come sapete il mio lavoro è invece aiutare le persone a raggiungere i loro obiettivi di vita ottimizzando il loro risparmio in base ai tempi in cui avranno, realisticamente, bisogno di tali risorse; in sintesi dunque:
proteggere il potere d’acquisto dei risparmi attuali dei quali avremo bisogno probabilmente in un’altra fase della nostra vita ( fra 3 -5 – 7 anni…oltre), facendo crescere tale capitale con una resa media annua adeguata, sull’orizzonte che abbiamo fissato.
In venticinque anni di professione posso dire che non ci sono “ricette magiche” , tuttavia se rispettiamo tre semplici regole, i risultati li abbiamo sempre ottenuti, anche selezionando i migliori strumenti che ci offrono i mercati:
Regola 1) definire la riserva per imprevisti che deve sempre essere disponibile senza essere sottoposta a oscillazioni importanti, orizzonte temporale T=0-3 anni: solitamente coperta da obbligazioni diversificate a breve termine cambio coperto; questa parte dei risparmi anche in occasione delle turbolenze che stiamo vedendo oggi, conferma la sua funzione (vedi grafico sotto ) rispetto al mercato azionario globale (linea verde scuro).
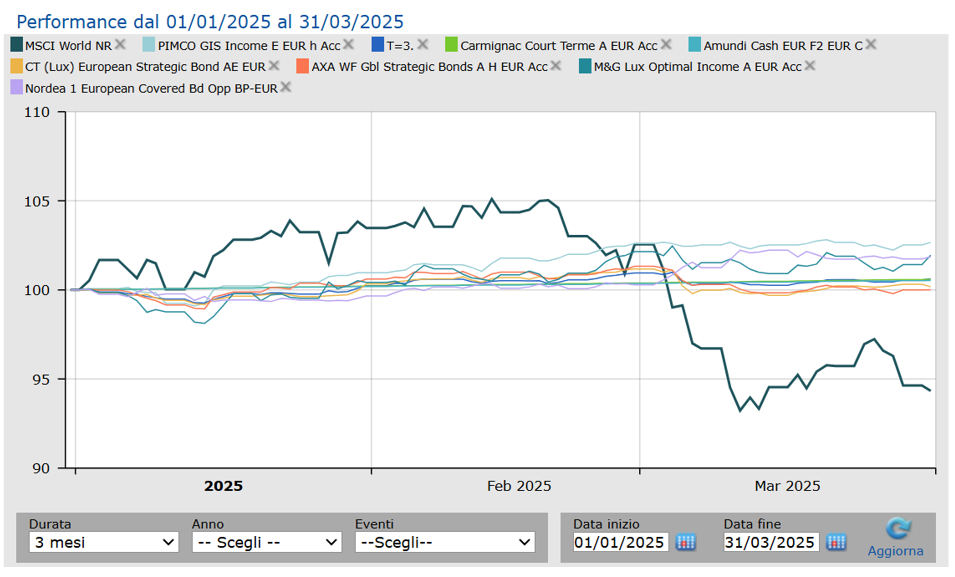
Regola 2) decidere la parte di capitale che mi potrebbe servire nel lungo termine T= 5-7 anni e oltre, per la quale punto ad una rivalutazione maggiore su tale orizzonte; per questo obiettivo lo strumento corretto è il mercato azionario mondiale diversificato; si tratta di partecipare alla crescita delle aziende che in giro per il mondo tutti i giorni cercano di rispondere ai bisogni delle persone di abitazioni, di spostamento, di alimentazione, di energia ecc.. alcune potrebbero soffrire ma altre cresceranno perché più abili a trovare nuove soluzioni o perché operano in altre aree geografiche.
E’ proprio per questo motivo che se sono ben diversificato la resa media annua del mercato azionario mondiale sul lungo periodo è storicamente posta tra un 8-10 % medio annuo; sul breve periodo il mercato azionario è ciclicamente soggetto alla volatilità, dovuta alle vendite indiscriminate che ci sono da parte degli speculatori, che puntano a ritorni sul brevissimo termine, e da parte di quei risparmiatori che emotivamente subiscono l'”effetto gregge” provocato delle notizie dei media.
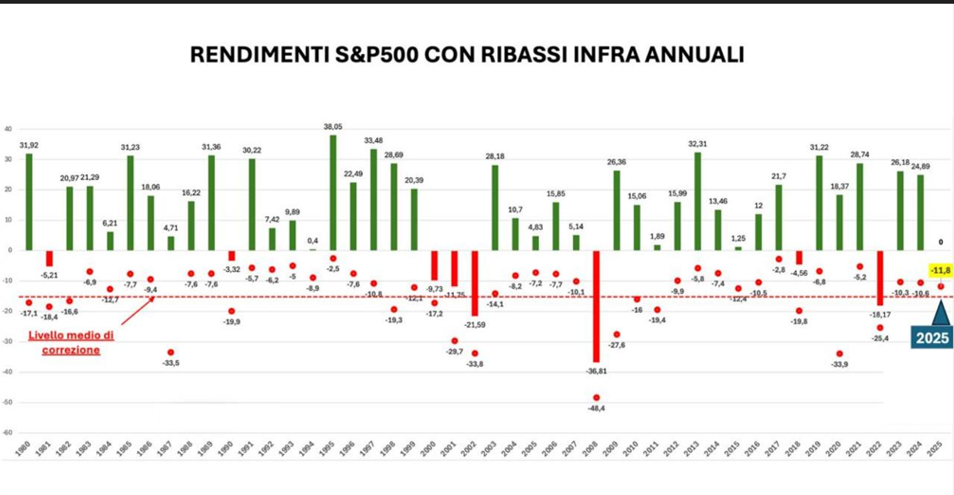
Tuttavia, se guardate al grafico sotto si capisce bene come ai periodi di ribasso, legati ad eventi specifici (guerre, crisi finanziarie, Covid, rialzo di tassi, dazi e altro), seguono periodi molto più lunghi di crescita: avendo dunque il tempo a disposizione chi sta fermo si porta a casa il rendimento medio di cui sopra, chi entra ed esce in continuazione distrugge solo ricchezza.
Se a questo aggiungiamo il metodo di ingresso graduale nel mercato azionario con acquisti mensili, allora andremo addirittura ad approfittare di tali periodi di discesa acquistando cose buone quando molti svendono a prezzi inferiori e moltiplicando il nostro valore quando il mercato ritornerà nella sua direzione media. Dopo due anni di crescita il 2023 e il 2024 “auspicavo” ci potesse essere una discesa, proprio per trovare nuove opportunità di acquisito.
Regola 3) Ricordare che non si può riavvolgere il Tempo; quando è passato non possiamo recuperarlo: scegliere di lasciare i propri risparmi sul conto corrente anche se non abbiamo obiettivi a breve, li sottopone alla corrosione dell’inflazione (che purtroppo è tornata); avere la lucidità di decidere e di pianificare per orizzonte temporale la rivalutazione dei nostri risparmi, è l’unico modo io conosca per difenderli, su quelle scadenze, dalla perdita del potere d’acquisto.
Resto a vostra disposizione per ogni confronto.
07 aprile 2025
Riflessioni finanziarie: la diversificazione.
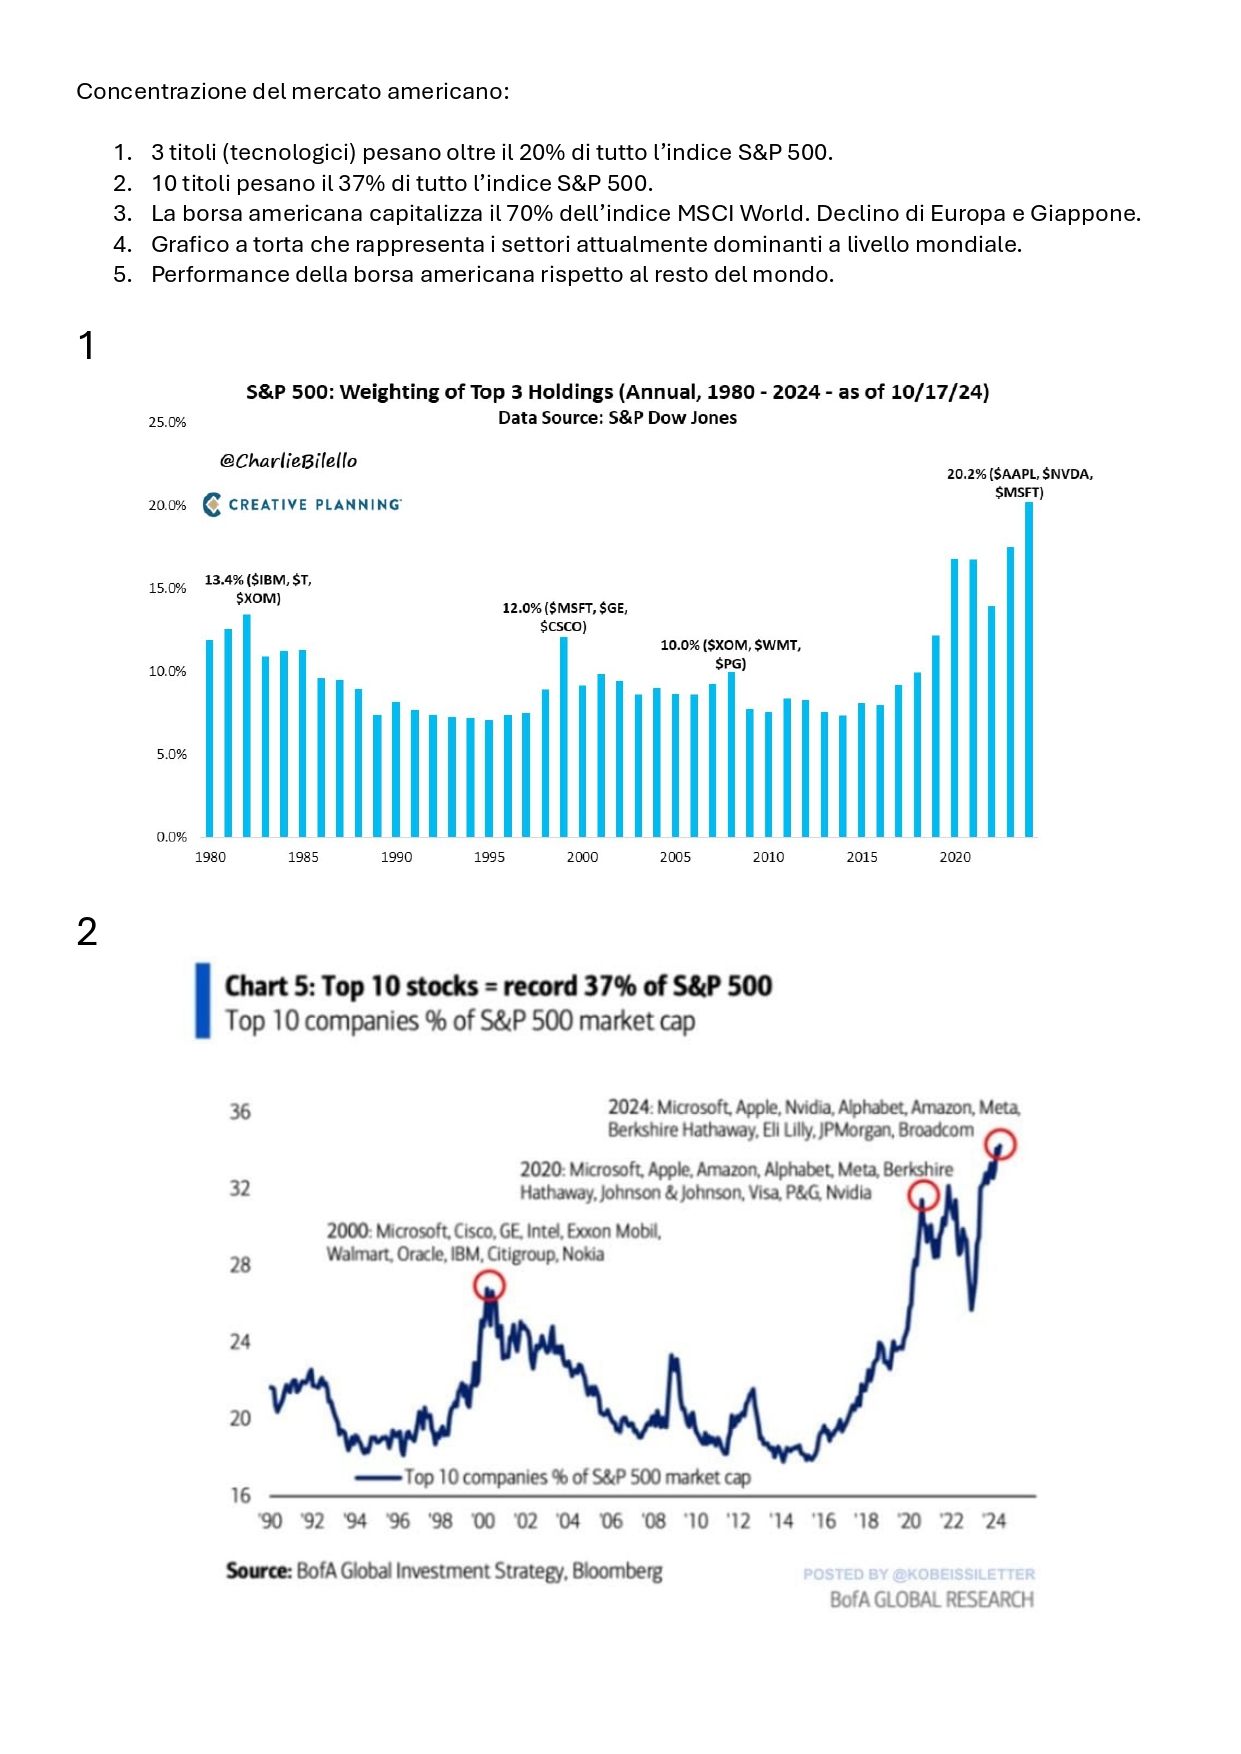
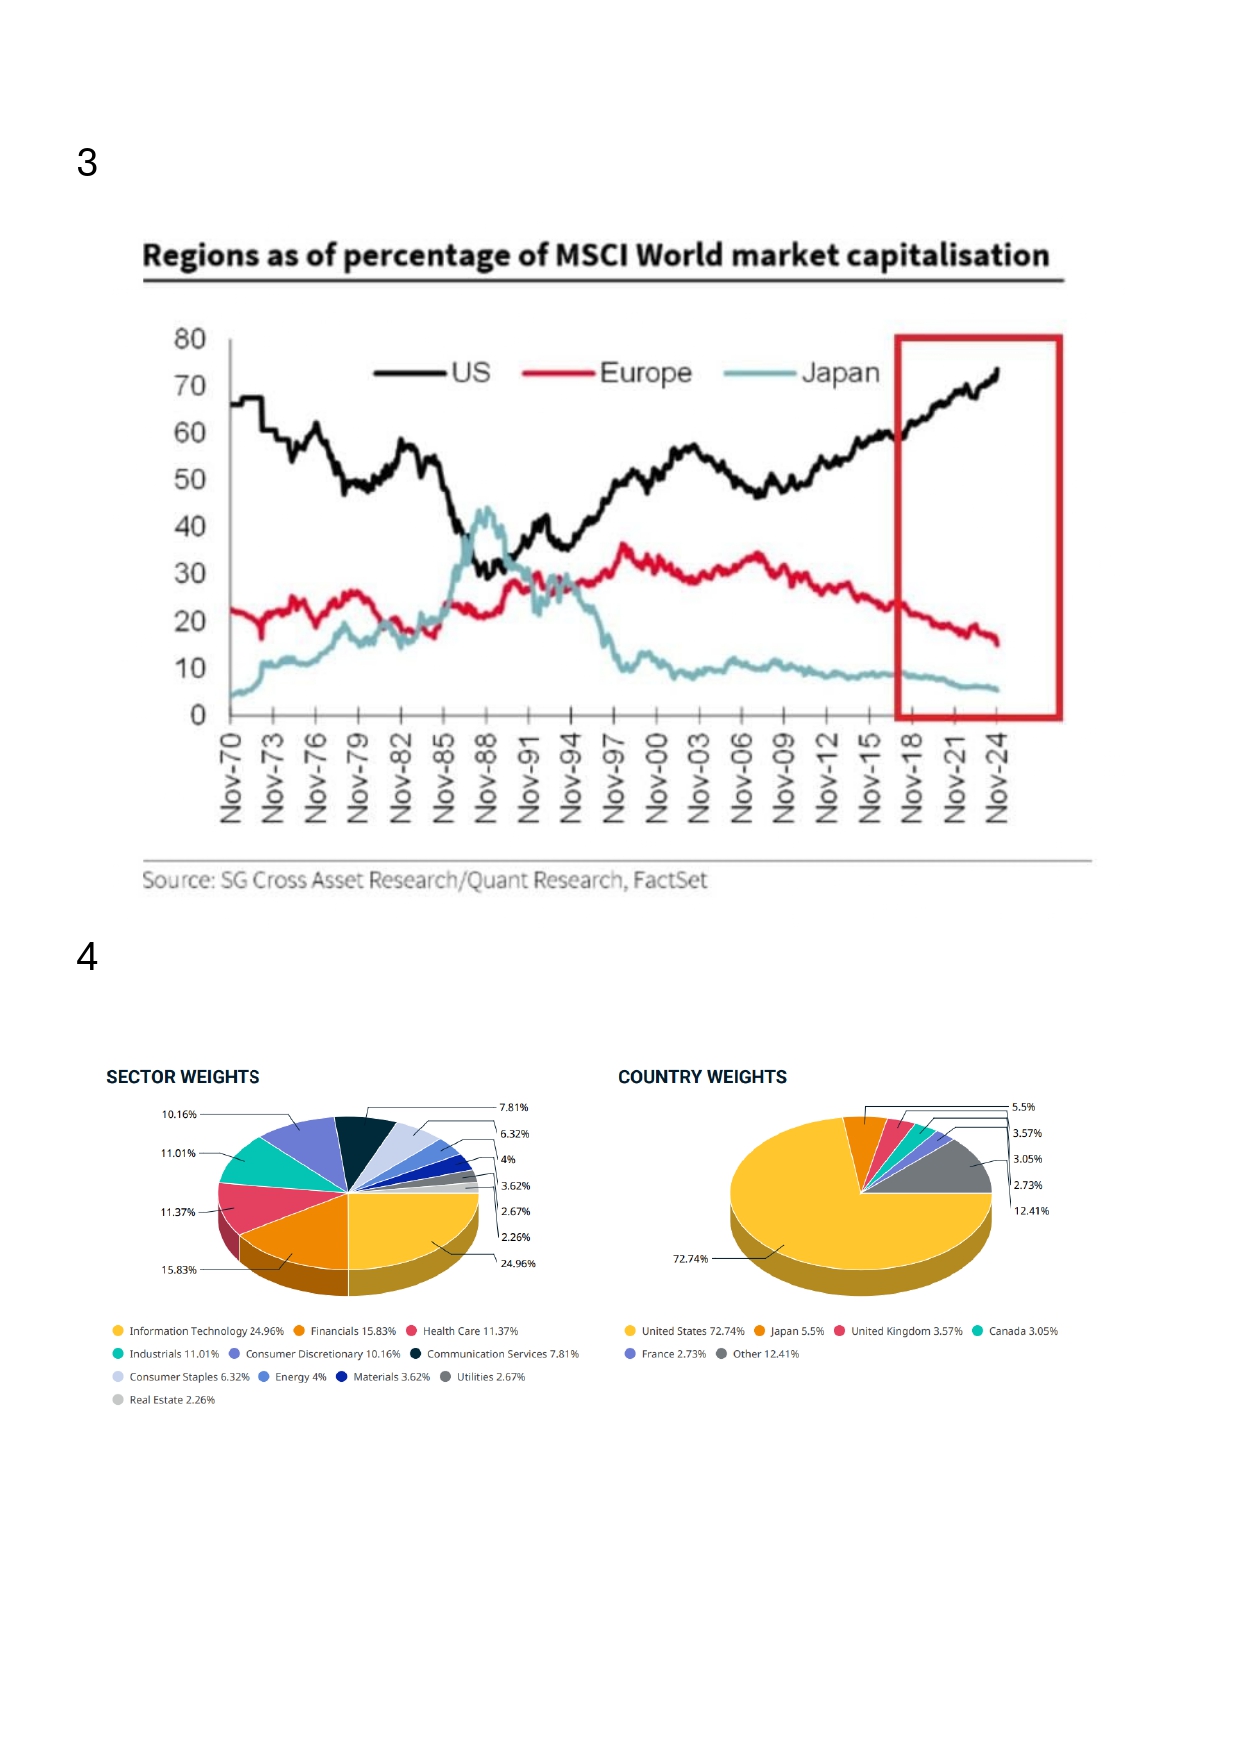
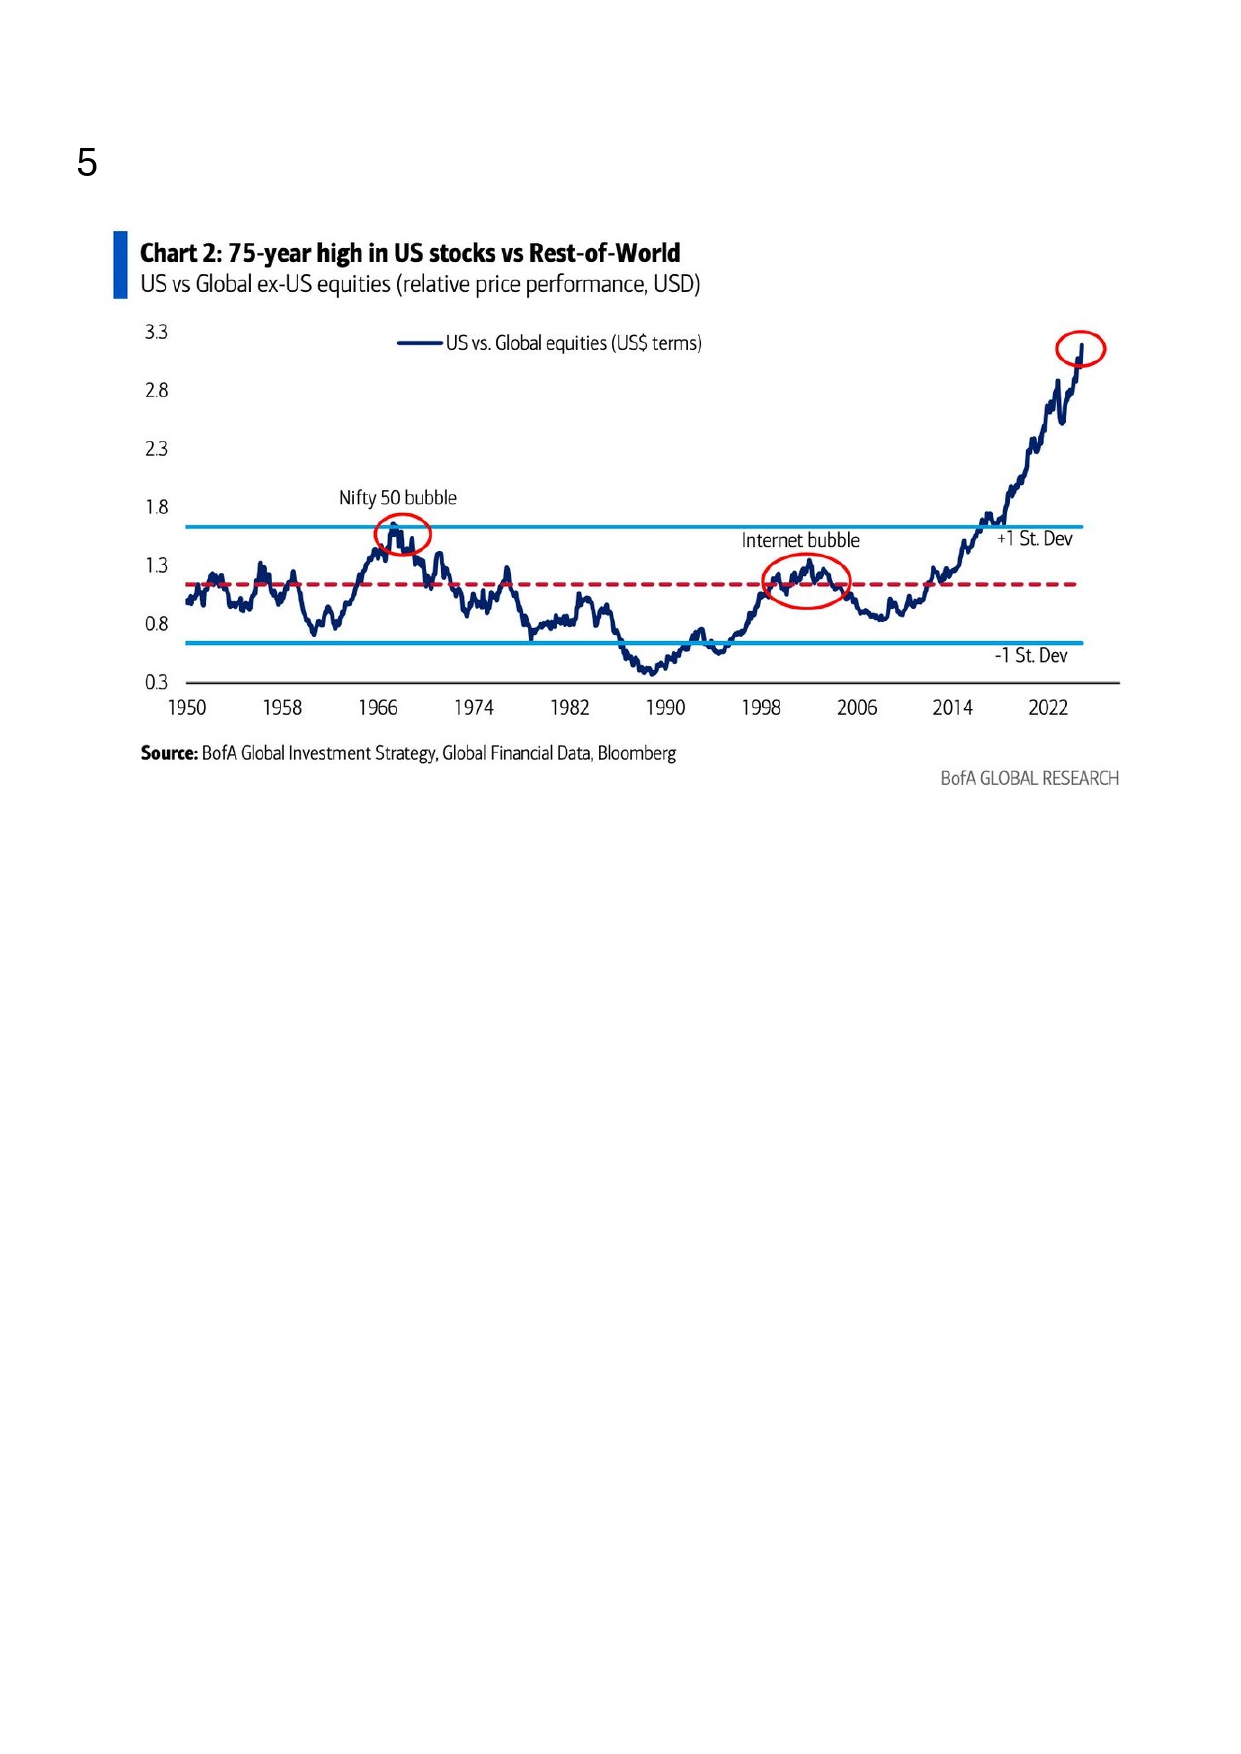
Quando decidiamo di investire una delle regole che ritengo importante rispettare è la diversificazione: sia per evitare il rischio specifico legato ai destini del singolo titolo, sia per cercare di cogliere opportunità in diversi settori o aree geografiche.
Volendo investire in azioni, uno degli indici che spesso si ritiene utile per ottenere questa diversificazione è l’indice azionario mondiale che è costituito dall’insieme dei diversi mercati finanziari (Stati Uniti, Europa, Giappone Paesi Emergenti ecc…) pesati in funzione della loro capitalizzazione. In questa sede voglio segnalare che a seguito dell’andamento dei mercati dopo il covid ad oggi, in termini di capitalizzazione gli Stati Uniti, che già avevano un peso importante, sono salito a circa il 70% con una discesa nel peso delle altre aree. Inoltre prendendo l’indice più rappresentativo della borsa americana, lo S&P 500, vediamo che quasi il 40% di tali indice deriva dalla capitalizzazione di soli 10 titoli azionari (quelli saliti di più negli ultimi due anni).
In pratica chi volesse diversificare in azionario comperando un Etf (replica passiva dell’indice) sull’indice mondiale si troverebbe molto concentrato su Stati Uniti e a cascata sui 10 titoli azionari saliti di più negli ulti due anni. (vedi tabella allegata)
Quando parliamo di diversificazione è sempre bene guardare in profondità.
29 novembre 2024
Il 10: viaggio nel numero perfetto.
Condivido con voi il video che ricorda i primi 10 anni di Banca Widiba che è stato presentato a Milano qualche settimana fa.
Buona visione: Il futuro è di chi lo scrive.
16 ottobre 2024
L’intelligenza artificiale e il consumo di energia elettrica.
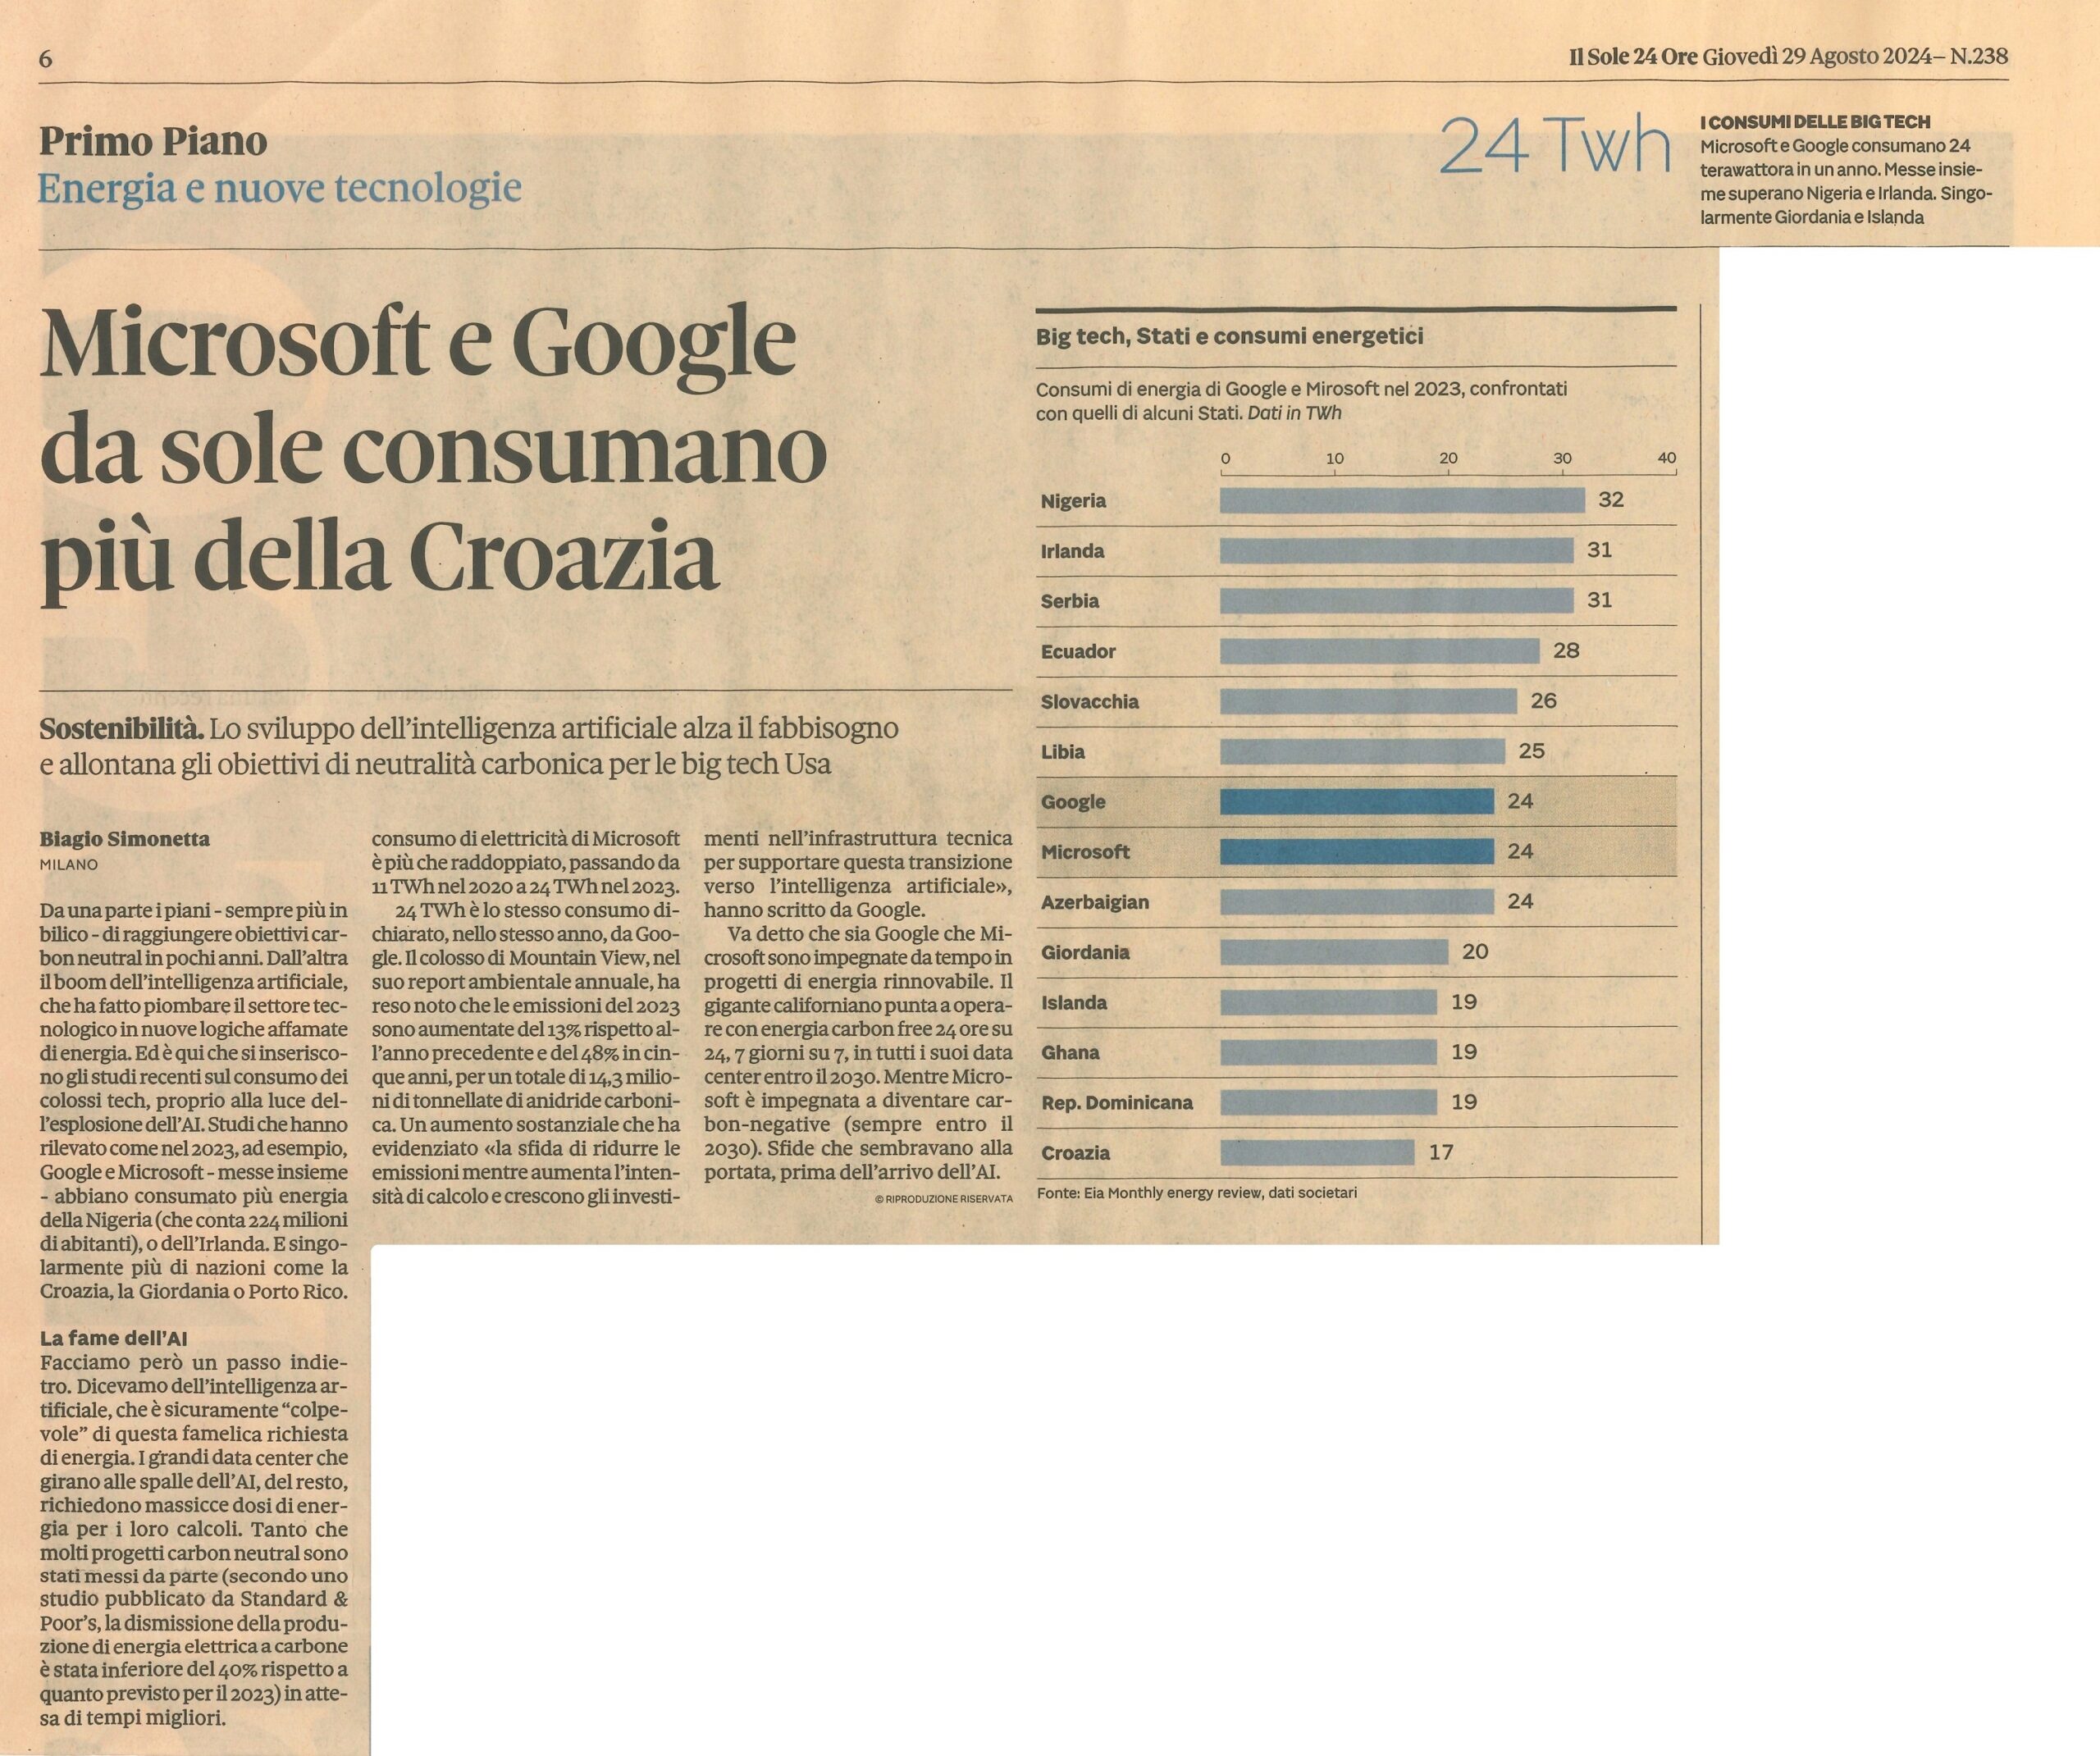
Allego un articolo de Il Sole 24 Ore che evidenzia come non sia facile conciliare gli obiettivi di riduzione delle emissioni nocive per l’ambiente (vedi cambiamento climatico) con la crescita esponenziale nell’utilizzo dell’intelligenza artificiale a livello mondiale.
Purtroppo non esistono “bacchette magiche”; buona lettura.
06 settembre 2024
Riflessioni finanziarie: truffe on line, se le conosci le eviti.
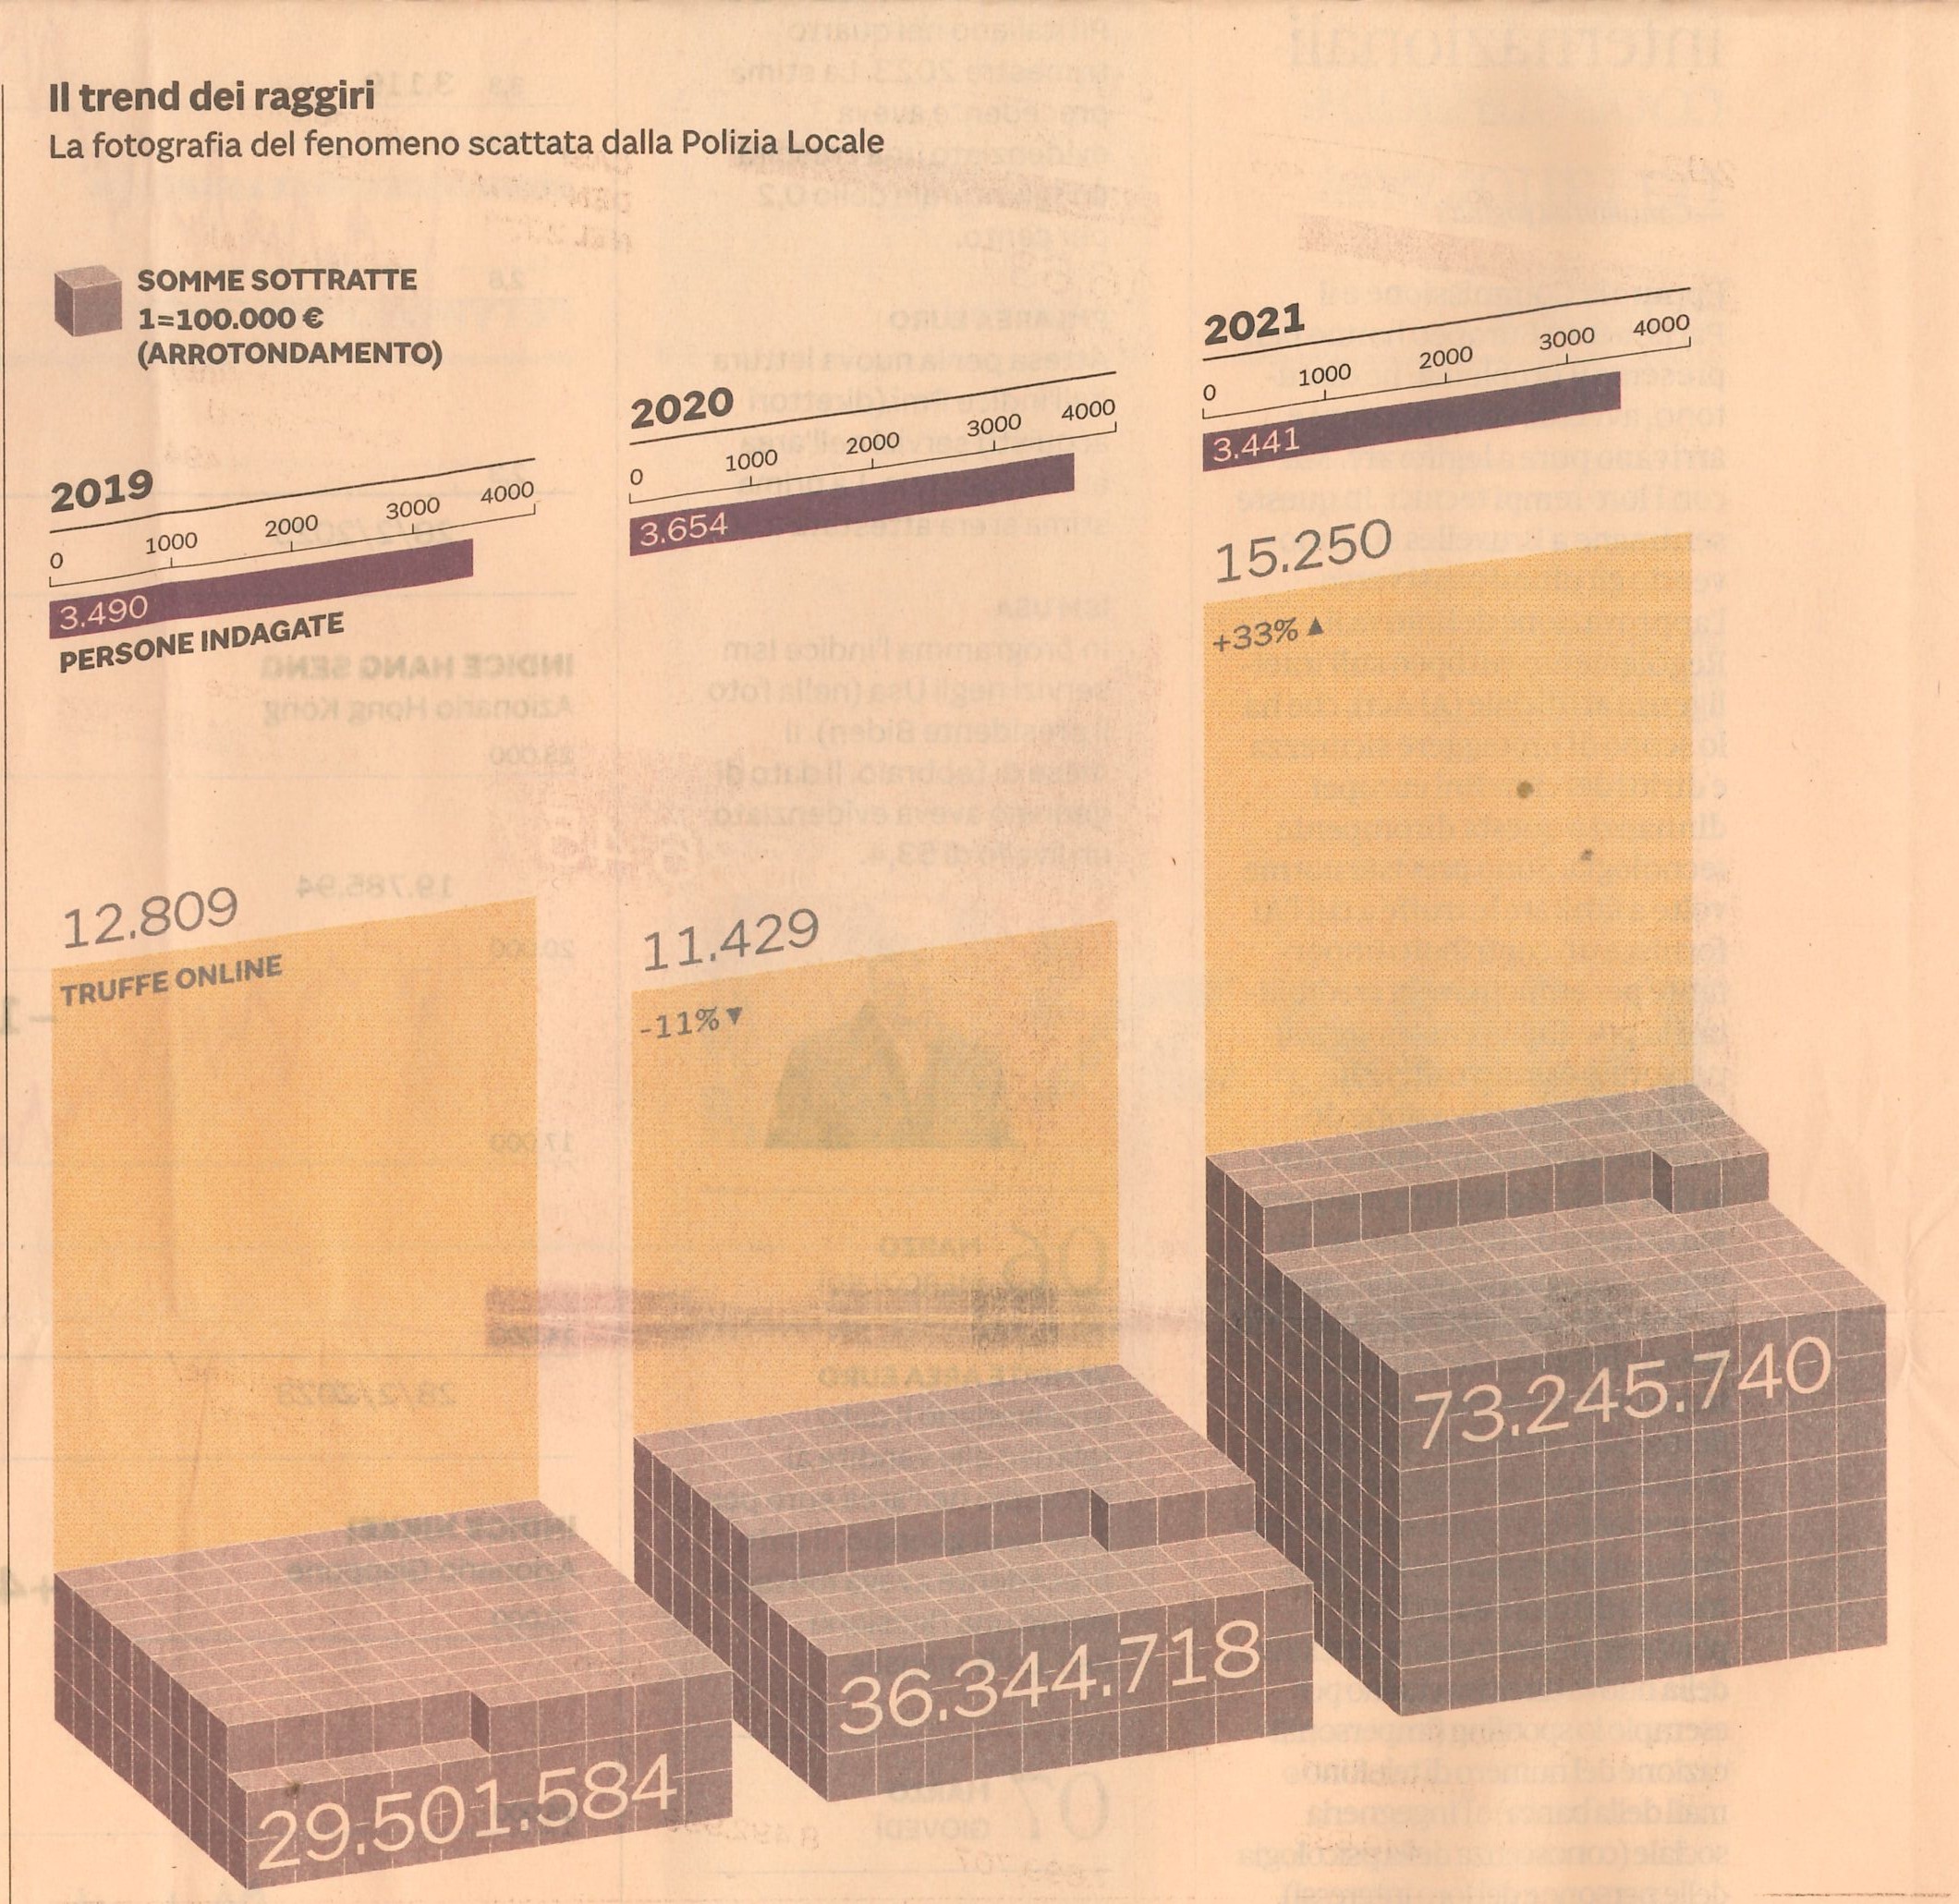
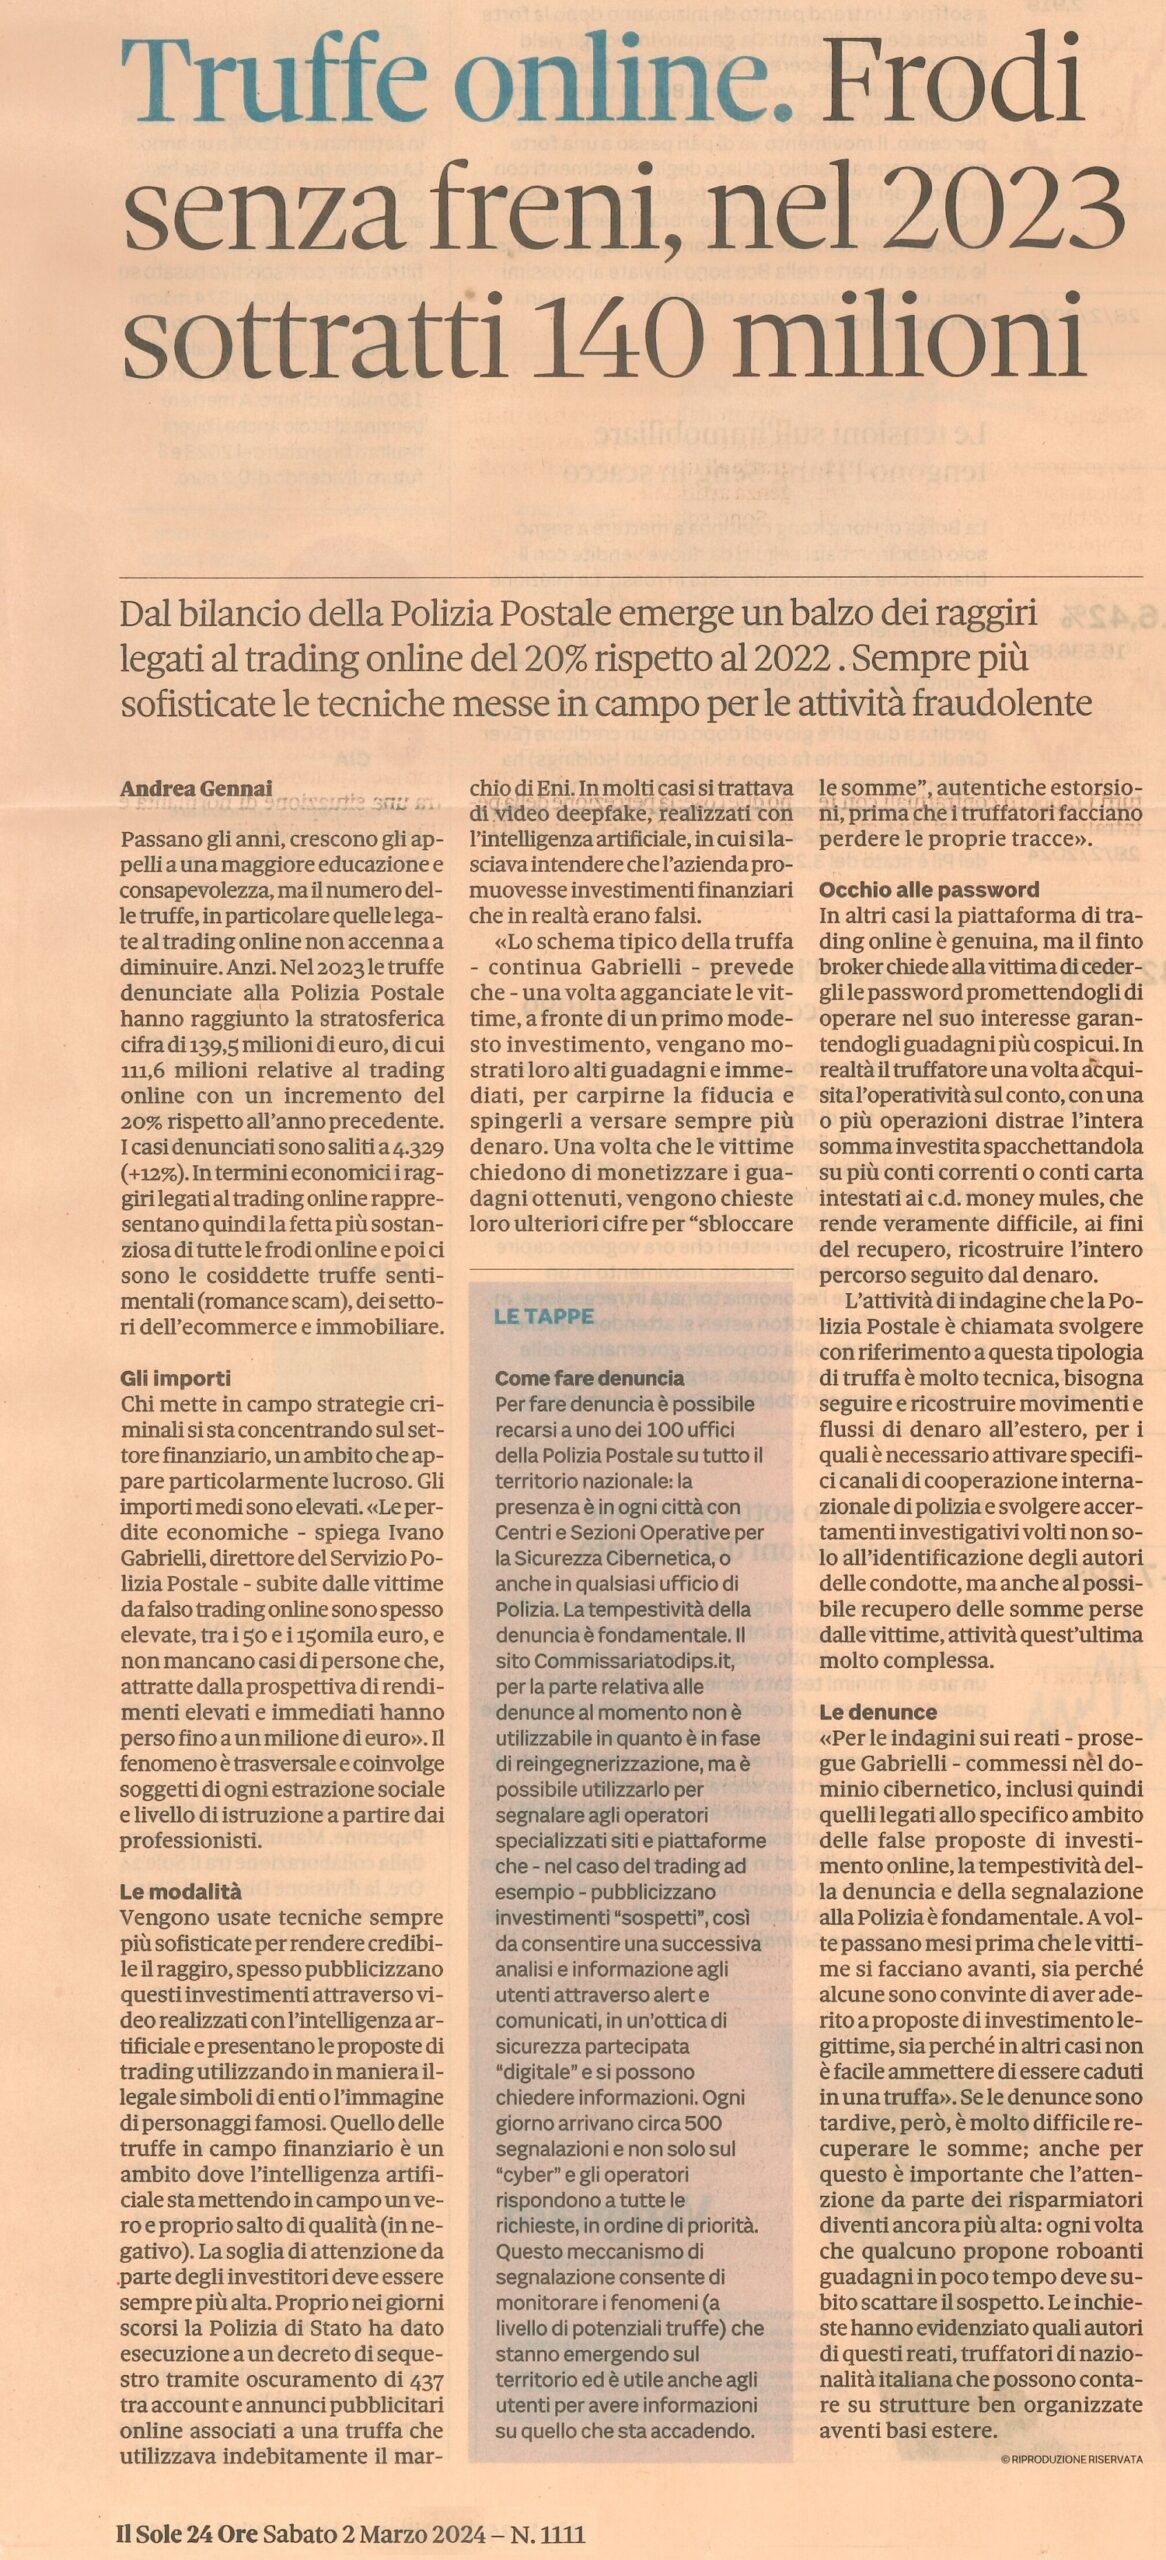
Le truffe on line sono in crescita e anche le modalità per avvicinare le persone, sempre on line, si ampliano; vi giro un’indagine apparsa sul Sole 24 ore che riepiloga i dati del 2023 con spunti interessanti per una riflessione: spesso le truffe vanno a segno perché toccano le corde emotive dei guadagni veloci che portano molte persone a dimenticare le più semplici regole del buon senso.
Buona lettura.
Riflessioni finanziarie: la demografia italiana.
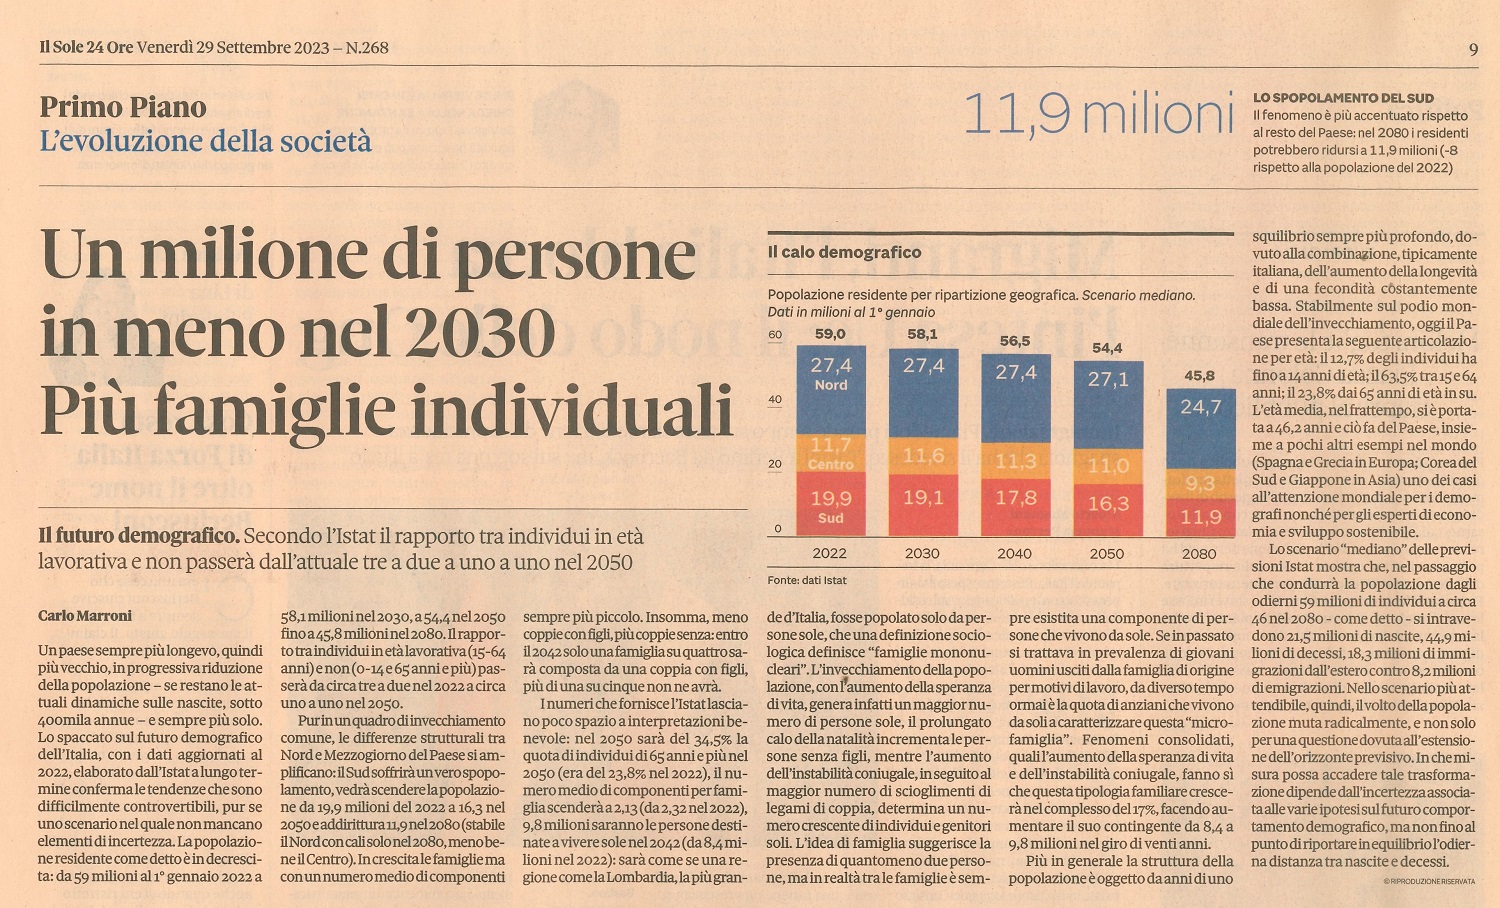
Le Tavole demografiche di un Paese raccontano del numero dei nuovi nati dei decessi e misurano vita media distinguendo tra maschi e femmine; lette così sono un qualcosa di freddo e noioso.
Per chi è interessato a capire meglio l’impatto che l’andamento demografico dell’Italia potrebbe avere sul benessere di noi tutti, allego un articolo apparso su “Il Sole 24 Ore” di qualche giorno fa.
06 ottobre 2023
Riflessioni finanziarie: longevità e altre storie.
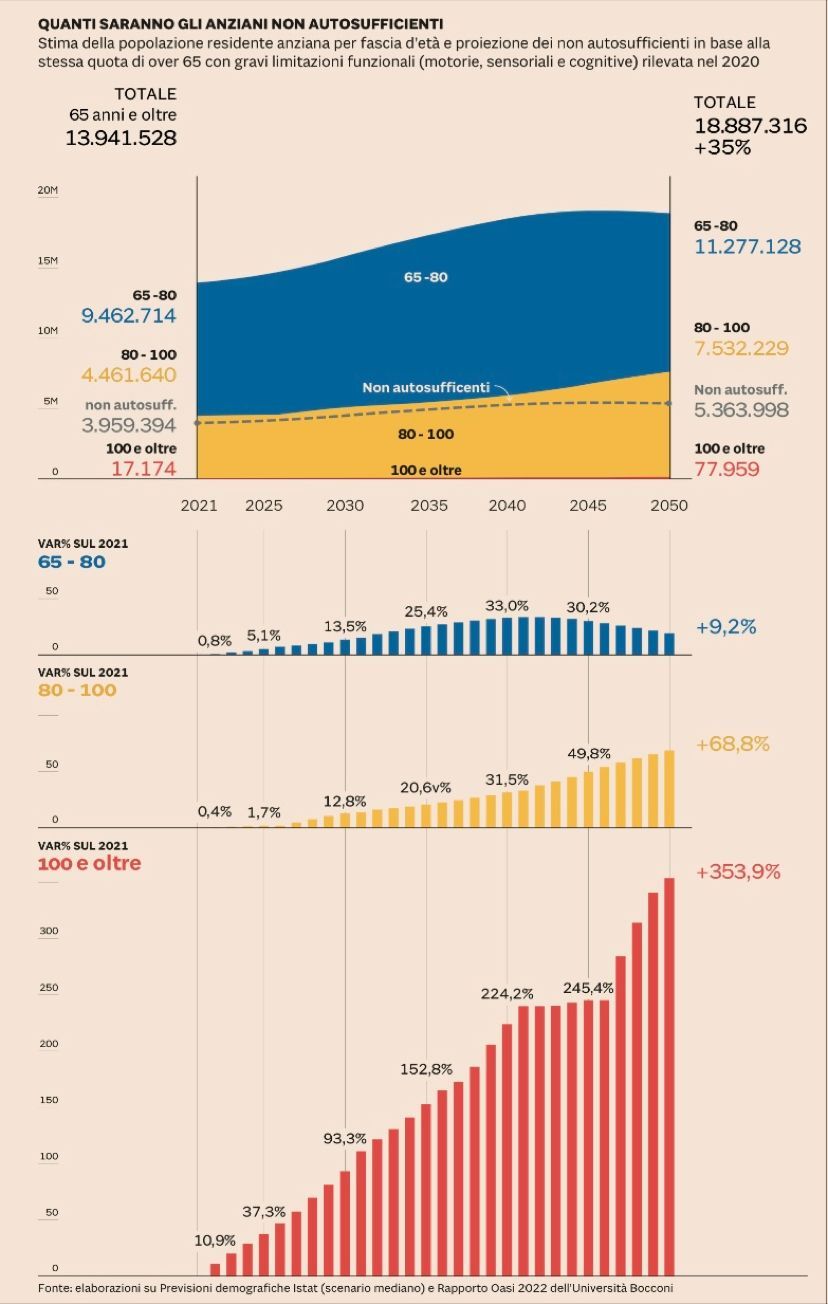
Lo scorso 21 marzo è stata approvata dalla Camera dei deputati la L. 33/2023. La nuova legge, che dovrà trovare attuazione entro il 2024, prevede il riordino delle misure a sostegno delle persone non autosufficienti e dei loro famigliari, attraverso l’introduzione di una “prestazione universale”, costituita da fondi e servizi dedicati.
La nuova legge non prevede nuova spesa (nuovo debito), e tutti gli interventi attuativi dovranno avvenire in “neutralità finanziaria”.
Significa che ai fondi oggi disponibili, andrebbero aggiunti solo i fondi eventuali previsti dal PNRR.
Vedremo; in ogni caso servirebbe molta più consapevolezza tra le persone, perché non c’è e non ci sarà probabilmente sostegno per tutti.
Già oggi le misure a sostegno delle persone non autosufficienti non sono adeguate agli effettivi bisogni, ma in futuro il problema “sociale” non potrà che aggravarsi (vedasi in allegato, proiezioni dell’aumento della speranza di vita, e inevitabile conseguente incidenza della non autosufficienza – Fonte il Sole 24ore).
Il problema sarà duplice: da una parte chi dovrà essere assistito in maniera adeguata alle proprie specifiche esigenze, e dall’altra coloro che a quella assistenza dovranno, direttamente o indirettamente, dedicarsi (ossia i familiari).
Sarebbe dunque utile cominciare a porsi alcune delle seguenti domande: quanto costa una badante? quanto costa l’assistenza continua? quanto il ricovero in una casa di cura ma anche quanto costa in termini di impegno per un familiare (figli, nipoti) la cura di un anziano non autosufficiente? E quanto incide nella sua vita privata, nella sua attività lavorativa e professionale e nel suo tempo libero?
Non abbiamo la sfera di cristallo per poter prevedere il futuro e non esiste la bacchetta magica che risolve tutto: abbiamo però un alleato prezioso il TEMPO.
Le soluzioni non potranno che derivare da una adeguata analisi e pianificazione preventiva.
La tematica è vasta e il risultato lo si ottiene integrando aspetti previdenziali, assicurativi, finanziari, immobiliari e fiscali.
15 settembre 2023